
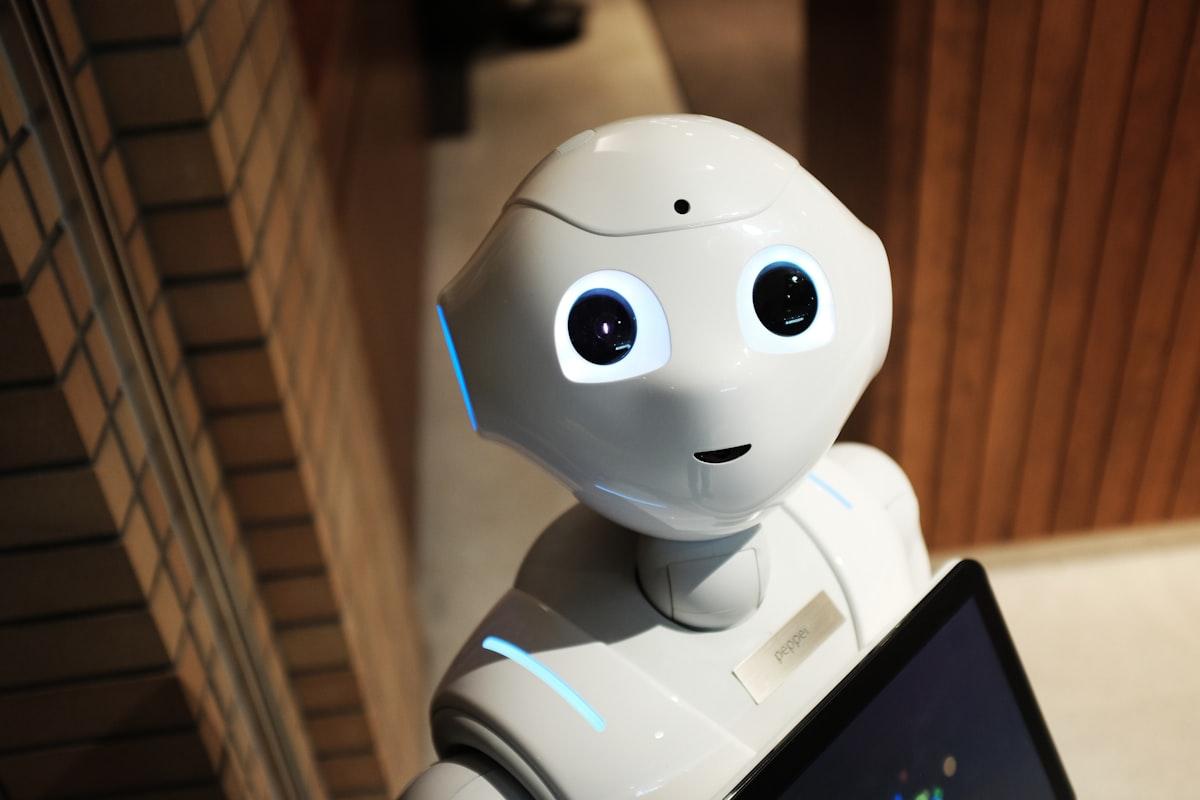
Tantangan Monetisasi Robot Humanoid Tiongkok di Tengah Valuasi Pasar
Miliaran dolar digelontorkan untuk robot humanoid di Tiongkok, namun margin keuntungan produsen tetap berada di bawah tekanan ekstrem.
Model ini tidak salah. Ia hanya tidak sedang berpikir.”
Capital Allocation Shift: Subsidies vs. Real Market Demand
Ekosistem manufaktur Tiongkok bergerak cepat berkat subsidi pemerintah daerah dan suntikan modal ventura. Angka itu bukan isapan jempol. Lebih dari 40 perusahaan rintisan robotika bermunculan di Shenzhen dan Shanghai dalam kurun waktu 18 bulan terakhir. Namun, efisiensi modal atau capital efficiency dari perusahaan-perusahaan ini masih dipertanyakan.
Government Subsidies: Lebih dari 50% pendanaan tahap awal berasal dari dana inkubator milik negara.
R&D Expenditure: Rata-rata 35% dari revenue dialokasikan untuk riset aktuator dan motor.
Gross Margin Reality: Sebagian besar produsen masih mencatatkan margin negatif pada tingkat produksi di bawah 1.000 unit per tahun.
Coba bandingkan dengan industri kendaraan listrik Tiongkok satu dekade lalu. Pola subsidi yang sama memicu overcapacity brutal. Perang harga yang terjadi saat ini membuat produsen kecil terpaksa membakar kas operasional demi mempertahankan market share.
Supply Chain Bottlenecks: Komponen Kritis dan Ketergantungan Impor
Di balik klaim tingkat lokalisasi komponen yang tinggi, rantai pasok robot humanoid Tiongkok masih menghadapi hambatan struktural pada tingkat presisi tinggi. Harmonic reducer dan sensor force-torque kelas industri masih mengandalkanimpor dari Jepang dan Jerman.
Harmonic Reducers: Menyumbang hingga 25% dari total Bill of Materials (BoM).
Actuator Costs: Penurunan harga komponen ini berjalan lebih lambat 40% dibandingkan proyeksi awal industri.
Supply Chain Risk: Ketergantungan pada komponen impor menekan gross margin hingga di bawah 10% untuk unit komersial awal.
Angka-angka ini menunjukkan bahwa struktur biaya produksi belum mencapai titik ekonomis untuk adopsi massal di sektor manufaktur otomotif atau logistik.
ROI Timeline: Mengapa Pabrik Menolak Membeli
Bagi Chief Operations Officer di pabrik-pabrik manufaktur besar, keputusan investasi ditentukan oleh payback period. Saat ini, rata-rata payback period untuk robot humanoid masih berada di kisaran 7 hingga 9 tahun. Angka ini jauh di atas standar industri otomotif yang mensyaratkan ROI di bawah 24 bulan.
Initial CAPEX: $50,000 hingga $80,000 per unit siap pakai.
Maintenance Cost: Biaya perawatan berkala menyumbang 15% dari CAPEX per tahun.
Operational Efficiency: Produktivitas setara tenaga kerja manusia masih belum terbukti secara konsisten dalam shift kerja 24 jam.
Fakta ini menjelaskan mengapa adopsi di lini perakitan utama masih terbatas pada proyek uji coba skala kecil, bukan deployment komersial penuh.
Tiga Risiko yang Harus Diantisipasi Board of Directors
Dewan direksi yang berencana mengalokasikan modal ke sektor ini harus memperhitungkan tiga variabel krusial:
1. Price Erosion: Penurunan harga jual akibat oversupply akan menghancurkan margin laba kotor sebelum perusahaan mencapai skala ekonomis. 2. Regulatory Shift: Potensi pengetatan subsidi pemerintah dapat memicu gelombang kebangkrutan di antara pemain tier-2. 3. Software Deficit: Kesenjangan kapabilitas AI on-edge dibandingkan kompetitor global memperlambat adopsi perangkat lunak bernilai tambah tinggi.
Strategic Implications for Southeast Asian Markets
Bagi pasar Asia Tenggara, termasuk Indonesia, dinamika ini menciptakan peluang arbitrase teknologi. Alih-alih memproduksi perangkat keras yang padat modal, strategi yang lebih rasional adalah fokus pada integrasi sistem, pemeliharaan, dan pengembangan use-case spesifik untuk sektor manufaktur lokal.
Capital Efficiency: Hindari investasi pada R&D hardware; fokus pada integrasi software.
Targeted Deployment: Prioritaskan automasi pada sektor dengan upah buruh yang meningkat cepat.
Partnership Model: Kolaborasi dengan produsen Tiongkok melalui skema OEM untuk menekan risiko finansial.
Bottom Line
Evaluasi kembali eksposur modal pada manufaktur hardware robotik murni dan arahkan investasi ke perusahaan yang memegang kontrol pada software stack serta integrasi sistem bern margin tinggi.

OpenAI Luncurkan GPT-6 Astra, Indikasikan Tonggak Pencapaian AGI
04 MNT BACA
Di Balik Truk Murah $25.000 Slate: Siapa yang Sebenarnya Membayar Modifikasinya?
11 MNT BACA
Gubernur Texas Bekukan Anggaran Kamera Flock: Saat $30 Juta Berakhir di Bayang-Bayang Privasi
14 MNT BACATantangan Monetisasi Robot Humanoid Tiongkok di Tengah Valuasi Pasar
Miliaran dolar digelontorkan untuk robot humanoid di Tiongkok, namun margin keuntungan produsen tetap berada di bawah tekanan ekstrem.
Model ini tidak salah. Ia hanya tidak sedang berpikir.”
Capital Allocation Shift: Subsidies vs. Real Market Demand
Ekosistem manufaktur Tiongkok bergerak cepat berkat subsidi pemerintah daerah dan suntikan modal ventura. Angka itu bukan isapan jempol. Lebih dari 40 perusahaan rintisan robotika bermunculan di Shenzhen dan Shanghai dalam kurun waktu 18 bulan terakhir. Namun, efisiensi modal atau capital efficiency dari perusahaan-perusahaan ini masih dipertanyakan.
Government Subsidies: Lebih dari 50% pendanaan tahap awal berasal dari dana inkubator milik negara.
R&D Expenditure: Rata-rata 35% dari revenue dialokasikan untuk riset aktuator dan motor.
Gross Margin Reality: Sebagian besar produsen masih mencatatkan margin negatif pada tingkat produksi di bawah 1.000 unit per tahun.
Coba bandingkan dengan industri kendaraan listrik Tiongkok satu dekade lalu. Pola subsidi yang sama memicu overcapacity brutal. Perang harga yang terjadi saat ini membuat produsen kecil terpaksa membakar kas operasional demi mempertahankan market share.
Supply Chain Bottlenecks: Komponen Kritis dan Ketergantungan Impor
Di balik klaim tingkat lokalisasi komponen yang tinggi, rantai pasok robot humanoid Tiongkok masih menghadapi hambatan struktural pada tingkat presisi tinggi. Harmonic reducer dan sensor force-torque kelas industri masih mengandalkanimpor dari Jepang dan Jerman.
Harmonic Reducers: Menyumbang hingga 25% dari total Bill of Materials (BoM).
Actuator Costs: Penurunan harga komponen ini berjalan lebih lambat 40% dibandingkan proyeksi awal industri.
Supply Chain Risk: Ketergantungan pada komponen impor menekan gross margin hingga di bawah 10% untuk unit komersial awal.
Angka-angka ini menunjukkan bahwa struktur biaya produksi belum mencapai titik ekonomis untuk adopsi massal di sektor manufaktur otomotif atau logistik.
ROI Timeline: Mengapa Pabrik Menolak Membeli
Bagi Chief Operations Officer di pabrik-pabrik manufaktur besar, keputusan investasi ditentukan oleh payback period. Saat ini, rata-rata payback period untuk robot humanoid masih berada di kisaran 7 hingga 9 tahun. Angka ini jauh di atas standar industri otomotif yang mensyaratkan ROI di bawah 24 bulan.
Initial CAPEX: $50,000 hingga $80,000 per unit siap pakai.
Maintenance Cost: Biaya perawatan berkala menyumbang 15% dari CAPEX per tahun.
Operational Efficiency: Produktivitas setara tenaga kerja manusia masih belum terbukti secara konsisten dalam shift kerja 24 jam.
Fakta ini menjelaskan mengapa adopsi di lini perakitan utama masih terbatas pada proyek uji coba skala kecil, bukan deployment komersial penuh.
Tiga Risiko yang Harus Diantisipasi Board of Directors
Dewan direksi yang berencana mengalokasikan modal ke sektor ini harus memperhitungkan tiga variabel krusial:
1. Price Erosion: Penurunan harga jual akibat oversupply akan menghancurkan margin laba kotor sebelum perusahaan mencapai skala ekonomis. 2. Regulatory Shift: Potensi pengetatan subsidi pemerintah dapat memicu gelombang kebangkrutan di antara pemain tier-2. 3. Software Deficit: Kesenjangan kapabilitas AI on-edge dibandingkan kompetitor global memperlambat adopsi perangkat lunak bernilai tambah tinggi.
Strategic Implications for Southeast Asian Markets
Bagi pasar Asia Tenggara, termasuk Indonesia, dinamika ini menciptakan peluang arbitrase teknologi. Alih-alih memproduksi perangkat keras yang padat modal, strategi yang lebih rasional adalah fokus pada integrasi sistem, pemeliharaan, dan pengembangan use-case spesifik untuk sektor manufaktur lokal.
Capital Efficiency: Hindari investasi pada R&D hardware; fokus pada integrasi software.
Targeted Deployment: Prioritaskan automasi pada sektor dengan upah buruh yang meningkat cepat.
Partnership Model: Kolaborasi dengan produsen Tiongkok melalui skema OEM untuk menekan risiko finansial.
Bottom Line
Evaluasi kembali eksposur modal pada manufaktur hardware robotik murni dan arahkan investasi ke perusahaan yang memegang kontrol pada software stack serta integrasi sistem bern margin tinggi.